La mayoría de intentos de «llevar las cuentas» fracasan a las dos semanas, no porque falte fuerza de voluntad, sino porque el sistema elegido exige demasiado mantenimiento manual. La clave está en automatizar todo lo posible.
El método que más falla: la hoja de cálculo manual
Apuntar cada gasto a mano funciona los primeros días y se abandona casi siempre. No es un fallo de disciplina: es un sistema que depende de un hábito nuevo y frágil. Las herramientas que funcionan mejor a largo plazo son las que capturan los datos automáticamente.
Categorización automática desde el banco
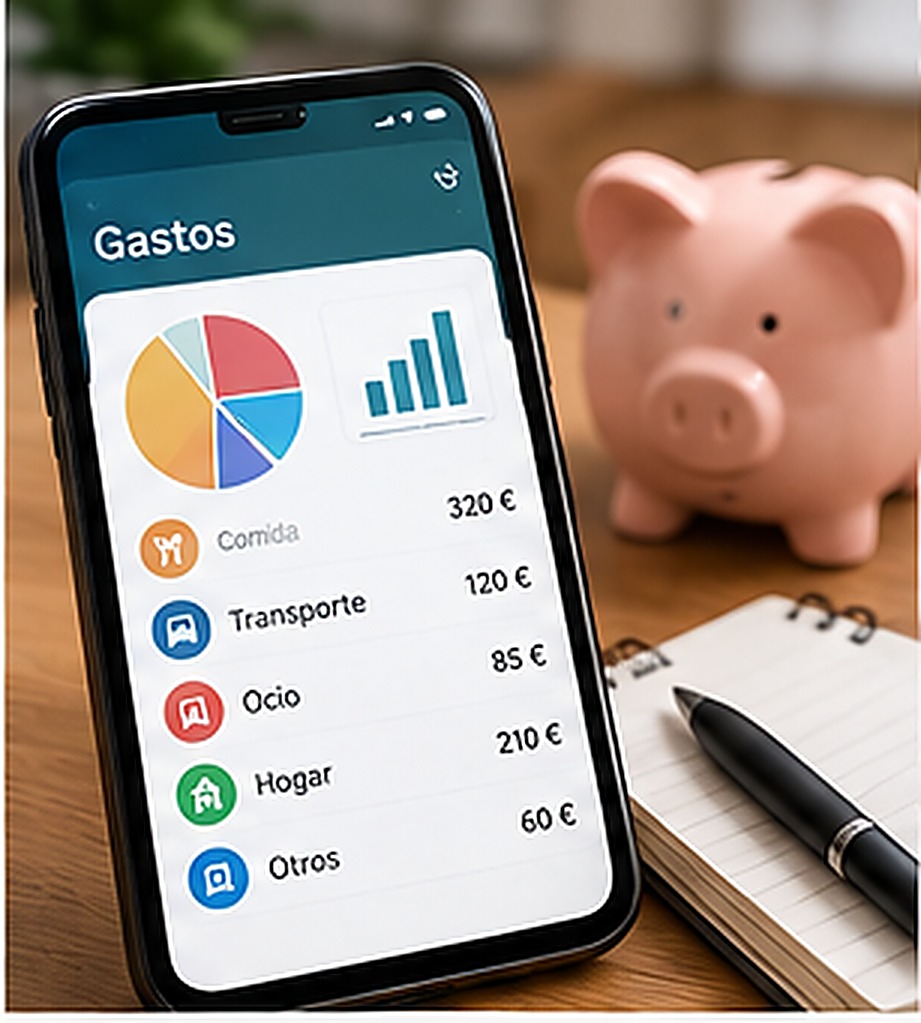
Muchas apps de banca ya clasifican tus movimientos por categorías (alimentación, transporte, ocio) sin que hagas nada. Antes de instalar una app externa, revisa si la tuya ya lo ofrece: suele estar en un apartado de «Análisis» o «Finanzas» dentro de la propia app del banco.
Apps agregadoras: ver todas tus cuentas juntas
Si tienes cuentas en varios bancos, existen apps que las conectan todas y muestran un resumen conjunto de gastos e ingresos. Utilizan un acceso regulado (normativa PSD2 en la Unión Europea) que permite leer tus movimientos con tu autorización expresa, sin que la app pueda mover dinero.
Antes de conectar tus cuentas a una app externa: comprueba que esté regulada como entidad de servicios de información sobre cuentas, y revisa qué hace con tus datos. No es lo mismo una app regulada que una que simplemente te pide tus claves bancarias directamente, algo que nunca deberías hacer fuera de la web o app oficial de tu banco.
El sistema más sencillo que funciona
Si no quieres depender de ninguna app conectada al banco, este esquema manual mínimo suele sostenerse en el tiempo:
- Una sola revisión semanal de diez minutos, no un registro diario.
- Categorías amplias: vivienda, comida, transporte, ocio, imprevistos. Cuantas más categorías, antes se abandona.
- Un límite por categoría, no un registro exhaustivo de cada ticket.
- Revisar el extracto del banco en lugar de apuntar cada compra en el momento.
Qué buscar en una app de gastos
| Característica | Por qué importa |
|---|---|
| Categorización automática | Es lo que determina si el sistema sobrevive más de un mes |
| Resumen visual (gráficos) | Detectar patrones de un vistazo, sin analizar números |
| Alertas de gasto | Avisan antes de que un límite se dispare, no después |
| Exportar datos | Evita quedarte atado a una sola app para siempre |
Objetivos de ahorro: la técnica que mejor funciona
En lugar de proponerte «gastar menos» en general (una meta demasiado difusa para sostener), fija un objetivo concreto y con fecha: una cantidad para un viaje en seis meses, por ejemplo. Muchas apps bancarias permiten crear «huchas» o subcuentas de ahorro etiquetadas con ese objetivo, lo que ayuda a no tocar ese dinero por costumbre.
Precauciones con tus datos financieros
- Usa una contraseña fuerte y única para cualquier app financiera.
- Activa la verificación en dos pasos siempre que la app lo permita.
- Nunca introduzcas tus claves de banca en una app o web que no sea la oficial de tu entidad.
El error de mezclar cuentas personales y compartidas
Si compartes gastos con pareja, compañeros de piso o familia, mezclar todo en un único registro personal termina generando confusión sobre quién debe qué a quién. Para estos casos existen apps específicas de reparto de gastos compartidos, separadas de tu control de gastos personal, que calculan automáticamente los saldos entre varias personas.
Revisa los gastos que se te olvidan por ser pequeños
Suscripciones de pocos euros al mes, comisiones bancarias o cargos recurrentes pequeños son los que más pasan desapercibidos, precisamente por su tamaño, y a lo largo del año suman una cantidad considerable. Una revisión trimestral del extracto completo, buscando cargos recurrentes que ya no reconozcas o no uses, suele encontrar más ahorro que vigilar el día a día.
El sistema que perdura no es el más completo, sino el que menos esfuerzo exige mantener. Prioriza la automatización sobre el registro manual, y si decides llevarlo a mano, hazlo con una revisión semanal breve en lugar de un registro diario exhaustivo.